
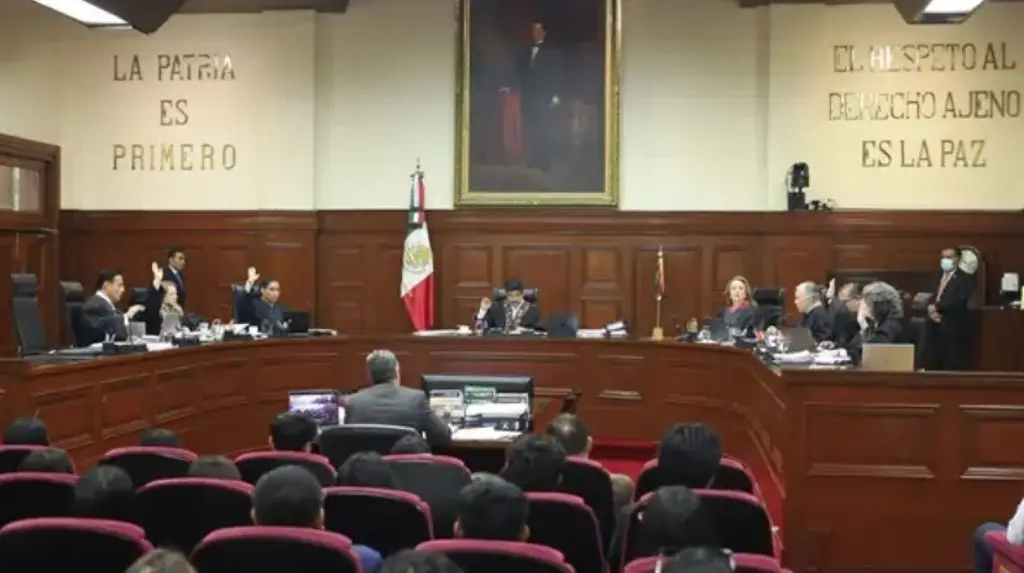
Un nuevo criterio de la Suprema Corte de Justicia de la Nación (SCJN) podría confirmar el doble cobro del Impuesto al Valor Agregado (IVA) a empresas maquiladoras que importan insumos para sus procesos de producción en México, una controversia fiscal que involucra miles de millones de pesos y compañías como Samsung y Dish.
Este martes 10 de noviembre, el Pleno de la Suprema Corte tiene previsto analizar un proyecto presentado por la ministra Yasmín Esquivel Mossa, que plantea reconocer dos obligaciones fiscales en determinadas operaciones realizadas bajo el programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX).
La primera corresponde al IVA que las empresas deben pagar cuando importan temporalmente los insumos; la segunda, a la retención del impuesto por la adquisición de esas mercancías a proveedores extranjeros sin establecimiento en México.
El Servicio de Administración Tributaria (SAT) busca cobrar a las maquiladoras al menos 44 mil millones de pesos por IVA que considera no retenido durante el periodo de 2019 a 2023.
A este conflicto se suma el caso de Samsung, empresa que enfrenta un crédito fiscal de 6 mil 371 millones de pesos por operaciones correspondientes a 2015 y 2016.
Proponen pagar el IVA en mensualidades
Aunque el proyecto plantea confirmar las dos obligaciones fiscales, también contempla un mecanismo para reducir el impacto financiero de los cobros.
La propuesta permitiría que las empresas cubran los créditos fiscales mediante pagos mensuales y acrediten las cantidades pagadas contra las retenciones correspondientes a los periodos siguientes, de manera que liquiden únicamente las diferencias.
El mecanismo busca evitar que las compañías tengan que desembolsar de una sola vez los montos reclamados por el SAT.
La propuesta también establece que el criterio podría aplicarse a los litigios que todavía no cuentan con una sentencia definitiva, una vez que se apruebe la jurisprudencia correspondiente.
¿Por qué se habla de doble IVA?
La controversia se origina en el tratamiento fiscal de mercancías que ingresan temporalmente a México para ser utilizadas en procesos industriales y que posteriormente son objeto de operaciones de compraventa mediante el esquema conocido como retorno virtual.
Las empresas cuestionan que se les exija cubrir el impuesto por la importación y, además, retener IVA por la operación de compraventa con el proveedor extranjero.
El SAT sostiene que se trata de dos hechos imponibles distintos, mientras que las compañías han argumentado que el mecanismo puede representar una doble carga tributaria por los mismos insumos.
La decisión de la Suprema Corte podría establecer un criterio de aplicación para los litigios fiscales relacionados con el programa IMMEX y las obligaciones de las empresas que operan bajo este esquema.
FUENTE ; XEU